[概率论] - 概率论基本知识

基本概念

  • 样本空间:随机试验EE的所有可能结果组成的集合,记为SS
  • 样本点:EE的每个结果
  • 随机事件:试验EE的样本空间SS的子集,简称事件
  • 事件发生:当且仅当这一子集中的一个样本点出现的情况
    • 必然事件:每次实验中总是发生的
    • 不可能事件:每次实验中都不发生。记作∅\varnothing

事件关系

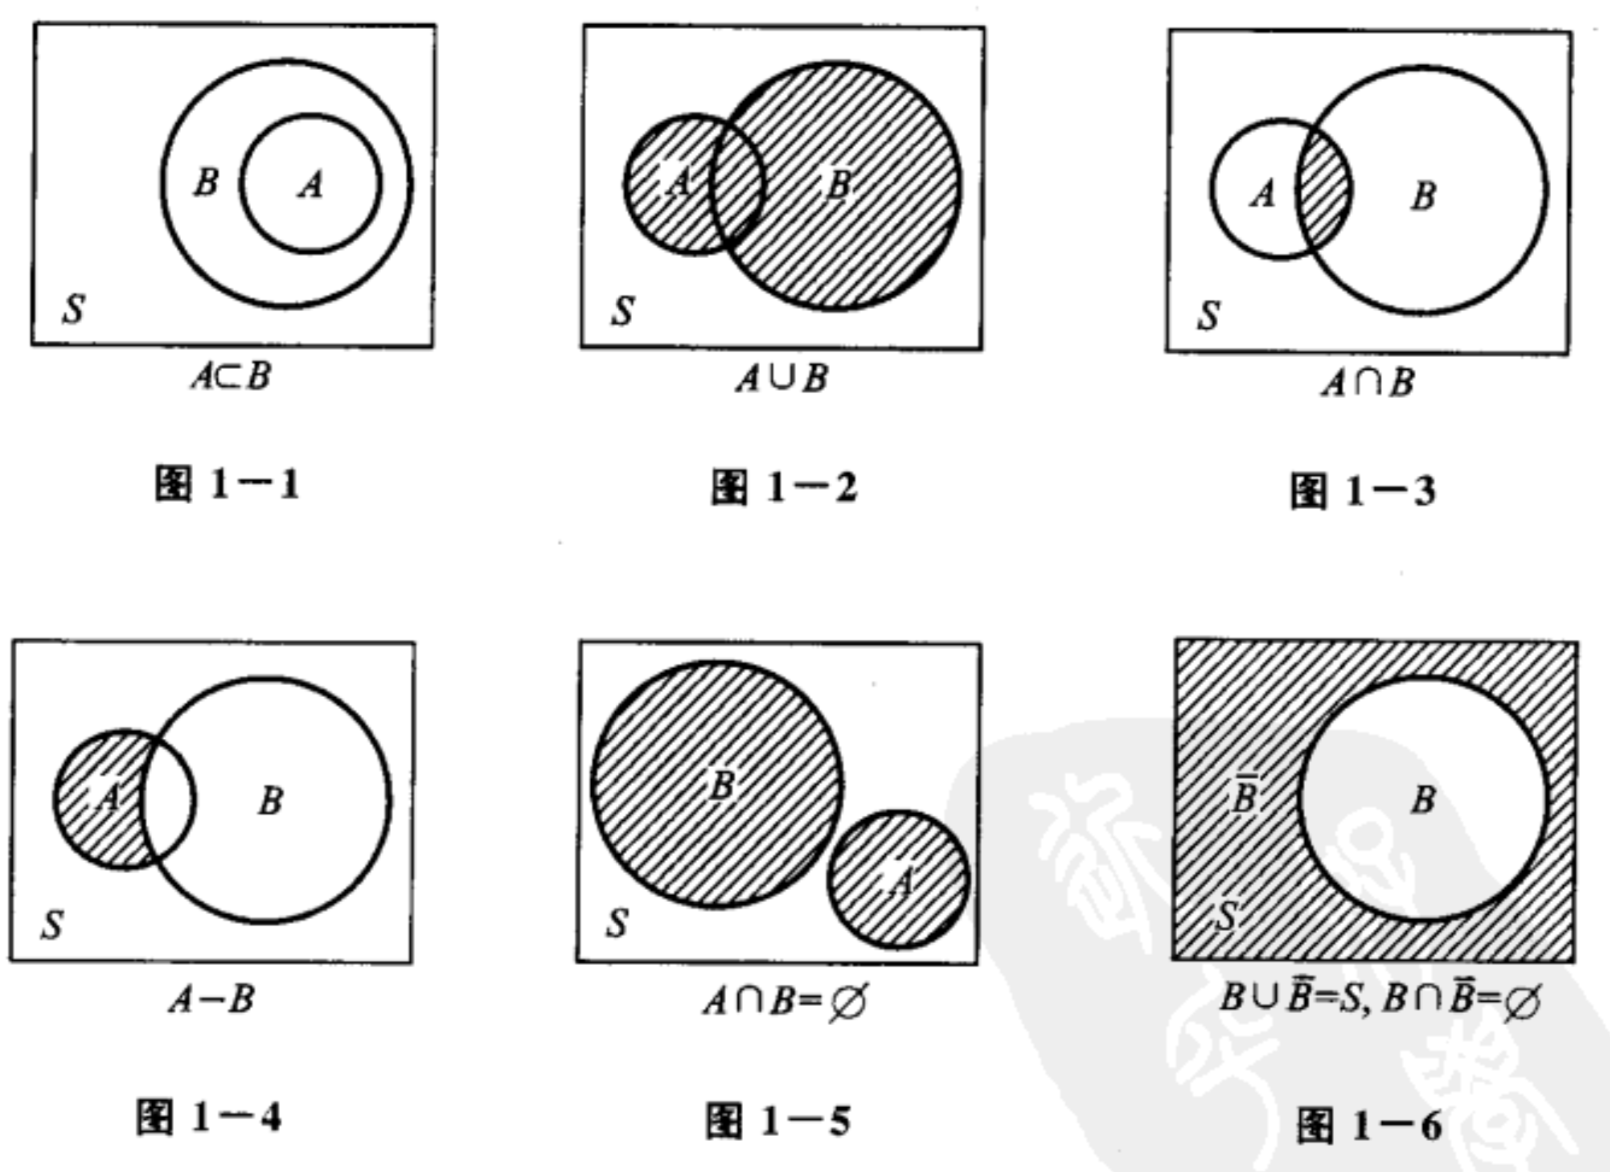
  • 包含:若A⊂BA \subset B,则称事件BB包含事件A,指事件A发生必导致事件B发生
  • 相等:若A⊂BA \subset B且B⊂AB \subset A,既A=BA = B,称事件AA与事件BB相等
  • 和事件:事件A∪B={x∣x∈A或x∈B}A \cup B = \lbrace x | x \in A\text{或}x \in B\rbrace称为事件AA与事件BB的和事件
  • 积事件:事件A∩B={x∣x∈A且x∈B}A \cap B = \lbrace x | x \in A\text{且}x \in B\rbrace称为事件AA与事件BB的积事件
  • 差事件:事件A−B={x∣x∈A且x∉B}A - B = \lbrace x | x \in A\text{且}x \notin B\rbrace称为事件AA与事件BB的差事件
  • 互不相容:A∩B=∅A \cap B = \varnothing,称为互不相容或互斥的
  • 逆事件:A∪B=SA \cup B = S,称为逆事件或者对立事件,B相对于A记作A‾\overline{A}

⋃k=1nAk⋂k=1nAk和事件     积事件\begin{aligned} \bigcup^n_{k=1}A_k \qquad \bigcap^n_{k=1}A_k \\ \text{和事件} \qquad\ \ \ \ \ \text{积事件} \end{aligned}

频率

在相同的条件下,进行了n此实验

  • 频数:事件AA发生的次数nAn_A
  • 频率:比值nA/nn_A/n,记作fn(A)f_n(A)

频率的性质:

  • 0≤fn(A)≤10 \leq f_n(A) \leq 1
  • fn(S)=1f_n(S) = 1
  • fn(⋃k=1nAk)=∑k=1nf(Ak)f_n(\bigcup^n_{k=1}A_k) = \sum^n_{k=1}f(A_k)

概率

概率:设EE是随机实验,SS是他的样本空间,对于EE的每一事件AA赋予一个实数,记为P(A)P(A)

  • 非负性:对于每一个事件有P(A)≥0P(A) \geq 0
  • 规范性:对于必然事件SS,有P(S)=1P(S) = 1
  • 可列可加性:设Ai,AjA_i,A_j是两两互不相容事件,则AiAj=∅,i≠jA_iA_j = \varnothing, i \neq j

P(Ai∪Aj)=P(Ai)+P(Aj)P(A_i \cup A_j) = P(A_i) + P(A_j)

如果不是互不相容,则

P(Ai∪Aj)=P(Ai)+P(Aj)−P(AiAj)P(A_i \cup A_j) = P(A_i) + P(A_j) - P(A_iA_j)

实际推断原理:概率很小的事件在一次试验中实际上几乎是不发生的

等可能概率

  • 试验的样本空间只包含有限个元素
  • 试验中每个基本事件发生的可能性相同

这种试验称为等可能概率,也称为古典概率,
设试验的样本空间为S={e1,e2,⋯ ,en}S = \lbrace e_1, e_2, \cdots, e_n \rbrace

P({e1})=P({e2})=⋯=P({e1})P(\lbrace e_1 \rbrace) = P(\lbrace e_2 \rbrace) = \cdots = P(\lbrace e_1 \rbrace)

条件概率

事件AA发生的条件下事件BB发生的条件概率

P(B∣A)=P(AB)P(A)P(B|A) = \frac{P(AB)}{P(A)}

  • P(B∣A)P(B|A):事件AA已经发生的条件下事件BB发生的概率
  • P(AB)P(AB):事件AA与事件BB同时发生的概率

性质:

  • 非负性:对于每一个事件有P(B∣A)≥0P(B|A) \geq 0
  • 规范性:对于必然事件SS,有P(S∣A)=1P(S|A) = 1
  • 可列可加性:设B1,B2,⋯B_1,B_2,\cdots是两两互不相容事件,则

P(⋃i=1∞Bi∣A)=∑i=1∞P(Bi∣A)P(\bigcup^\infty_{i=1} B_i| A) = \sum^\infty_{i=1}P(B_i|A)

乘法定理

设P(A)>0P(A) > 0,则有乘法公式:

P(AB)=P(B∣A)P(A)P(ABC)=P(C∣AB)P(B∣A)P(A)\begin{aligned} P(AB) &= P(B|A)P(A) \\ P(ABC) &= P(C|AB)P(B|A)P(A) \end{aligned}

可推广到nn个事件

P(A1A2⋯An)=P(An∣A1A2⋯An−1)P(An−1∣A1A2⋯An−2)⋯P(A2∣A1)P(A1)P(A_1A_2\cdots A_n) = P(A_n|A_1A_2\cdots A_{n-1})P(A_{n-1}|A_1A_2\cdots A_{n-2})\cdots P(A_2|A_1)P(A_1)

划分

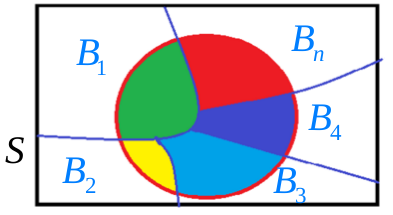
设SS为试验EE的样本空间,B1,B2,⋯ ,BnB_1,B_2,\cdots,B_n为EE的一组事件,若

  • BiBj=∅,i≠j,i,j=1,2,⋯ ,nB_iB_j = \varnothing, i \neq j, i, j =1,2,\cdots, n
  • ⋃k=1nBk=S\bigcup^n_{k=1}B_k = S

则称B1,B2,⋯ ,BnB_1,B_2,\cdots,B_n为样本空间SS的一个划分

对于每次实验,划分中的事件必有且仅有一个发生

全概率公式

设试验EE的样本空间为SS,AA为EE的事件,B1,B2,⋯ ,BnB_1,B_2,\cdots,B_n为SS的一个划分,且P(Bi)>0(i=1,2,⋯ ,n)P(B_i) > 0 (i=1,2,\cdots,n),则

P(A)=P(A∣B1)P(B1)+P(A∣B2)P(B2)+⋯+P(A∣Bn)P(Bn)=∑i=1nP(A∣Bi)P(Bi)\begin{aligned} P(A) &= P(A|B_1)P(B_1)+P(A|B_2)P(B_2) + \cdots + P(A|B_n)P(B_n) \\ &= \sum^n_{i=1}P(A|B_i)P(B_i) \end{aligned}

贝叶斯公式

设试验EE的样本空间为SS,AA为EE的事件,B1,B2,⋯ ,BnB_1,B_2,\cdots,B_n为SS的一个划分,且P(A)>0,P(Bi)>0(i=1,2,⋯ ,n)P(A) > 0, P(B_i) > 0 (i=1,2,\cdots,n),则

P(Bi∣A)=P(BiA)P(A)=P(A∣Bi)P(Bi)∑j=1nP(A∣Bj)P(Bj),i=1,2,⋯ ,nP(B_i|A) = \frac{P(B_iA)}{P(A)} = \frac{P(A|B_i)P(B_i)}{\sum^n_{j=1}P(A|B_j)P(B_j)}, \quad i = 1,2,\cdots,n

独立性

设A,BA,B是两事件,如果满足等式

P(AB)=P(A)P(B)P(AB) = P(A)P(B)

则称事件A,BA,B相互独立,简称A,BA,B独立

  • A,BA,B相互独立与A,BA,B互不相容不能同时成立
  • 若A,BA,B相互独立,则P(B∣A)=P(B)P(B|A) = P(B)
  • 若A,BA,B相互独立,则AA与B‾\overline{B},A‾\overline{A}与BB,A‾\overline{A}与B‾\overline{B}也相互独立

独立事件可能重叠,不相容事件不重叠

随机变量

随机变量:设随机试验的样本空间为S={e}S = \lbrace e \rbrace,X=X(e)X = X(e)是定义在样本空间SS上的实值单值函数,称X=X(e)X = X(e)为随机变量,简称为XX

离散型随机变量

离散型随机变量:取到的值是有无限个或可列无限多个。
设离散型随机变量XX所有可能的取值为xk(k=1,2,⋯ )x_k(k=1,2,\cdots),XX取各个可能值的概率,即事件{X=xk}\lbrace X=x_k \rbrace的概率为

P(X=xk)=pk,k=1,2,⋯P(X = x_k) = p_k, \quad k =1,2,\cdots

此式为离散型随机变量XX的分布律

  • pk≥0,k=1,2,⋯p_k \geq 0, \quad k=1,2,\cdots
  • ∑n=1∞pk=1\sum^\infty_{n=1}p_k = 1

离散型随机变量分布函数

设XX是一个随机变量,xx是任意实数,函数

F(x)=P(X≤x),∞<x<∞F(x) = P(X \leq x), \quad \infty < x < \infty

称为XX的分布函数
对于任意实数x1,x2(x1<x2)x_1,x_2(x_1 < x_2),有

P(x1<X≤x2)=P(X≤x2)−P(X≤x1)=F(x2)−F(x2)\begin{aligned} P(x_1 < X \leq x_2) &= P(X \leq x_2) - P(X \leq x_1) \\ &= F(x_2) - F(x_2) \end{aligned}

  • 分布函数F(x)F(x)在xx处的函数值就表示X落在区间(−∞,x](-\infty, x]上的概率
  • F(x)F(x)是一个不减函数
  • 0≤F(x)≤10 \leq F(x) \leq 1,lim⁡x→±∞F(x)=0\lim_{x\rightarrow \pm \infty}F(x) = 0

连续性随机变量

对于随机变量XX的分布函数F(x)F(x),存在非负函数f(x)f(x),使对于任意实数xx有

F(x)=∫−∞xf(t)dtF(x) = \int^x_{-\infty}f(t)dt

则称XX为连续型随机变量

连续性随机变量概率密度

函数f(x)f(x)称为XX的概率密度函数,简称概率密度

  • f(x)≥0f(x) \geq 0
  • ∫−∞∞f(x)dx=1\int^\infty_{-\infty}f(x)dx = 1
  • ∀x1,x2(x1≤x2)→P(x1<X≤x2)=F(x2)−F(x1)=∫x1x2f(x)dx\forall x_1,x_2(x_1 \leq x_2) \rightarrow P(x_1 < X \leq x_2) = F(x_2) - F(x_1) = \int^{x_2}_{x_1}f(x)dx
  • 若f(x)f(x)在点xx处连续,则有F′(x)=f(x)F'(x) = f(x)

多维随机变量

设EE是一个随机试验,他的样本空间是S={e}S = \lbrace e \rbrace,设X=X(e)X = X(e)和Y=Y(e)Y = Y(e)是定义在SS上的随机变量,他们组成一个向量(X,Y)(X, Y)叫做二维随机向量或二维随机变量

  • 二元随机变量的性质依赖XX和YY,和它们之间的相互关系

二维随机变量分布函数

设(X,Y)(X,Y)是二维随机变量,对于任意实数x,yx,y,二元函数

F(x,y)=P((X≤x)∪(Y≤y))=P(X≤x,Y≤y)F(x,y) = P((X \leq x) \cup (Y \leq y)) =P(X \leq x, Y \leq y)

称为二维随机变量(X,Y)(X,Y)的分布函数,或称为随机变量XX和YY的联合分布函数

  • F(x,y)F(x,y)是变量xx和yy的不减函数
  • 0≤F(x,y)≤10 \leq F(x,y) \leq 1
  • F(x+0,y)=F(x,y),F(x,y+0)=F(x,y)F(x+0, y) = F(x,y), F(x, y+0)=F(x,y)

二维离散型的随机变量

如果二维随机变量(X,Y)(X,Y)全部取到的值是有限对或可列无限多对,则为离散型的随机变量
设二维随机变量(X,Y)(X,Y)全部取到的值为(xi,yj),i,j=1,2,⋯(x_i, y_j),i,j=1,2,\cdots,即P(X=xi,Y=yi)=pijP(X=x_i,Y=y_i)=p_{ij},则有

pij≥0∑i=1∞∑j=1∞pij=1p_{ij} \geq 0 \qquad\sum^\infty_{i=1}\sum^\infty_{j=1}p_{ij} = 1

我们称P(X=xi,Y=yi)=pij,i,j=1,2,⋯P(X=x_i, Y=y_i) = p_{ij},i,j=1,2,\cdots为二维离散型随机变量(X,Y)(X,Y)的分布律,或随机变量XX和YY的联合分布律

二维连续型的随机变量

对于二维随机变量(X,Y)(X,Y)的分布函数F(x,y)F(x,y),如果存在非负的函数f(x,y)f(x,y)使对于任意x,yx,y有

F(x,y)=∫−∞y∫−∞xf(u,v)du,dvF(x,y) = \int^y_{-\infty}\int^x_{-\infty}f(u,v)du,dv

则称(X,Y)(X,Y)是连续型的二维随机变量,函数f(x,y)f(x,y)称为二维随机变量(X,Y)(X,Y)的概率密度或联合概率密度

  • f(x,y)≥0f(x, y) \geq 0
  • ∫−∞∞∫−∞∞f(x,y)dxdy=F(∞,∞)=1\int^\infty_{-\infty}\int^\infty_{-\infty}f(x,y)dxdy = F(\infty,\infty)= 1
  • 设GG是xOyxOy平面上的区域,点(X,Y)(X,Y)落在GG内的概率为P((X,Y)∈G)=∬Gf(x,y)dxdyP((X,Y) \in G) = \iint_G f(x,y)dxdy
  • 若f(x)f(x)在点xx处连续,则有∂2F(x,y)∂x∂y=f(x,y)\frac{\partial^2F(x,y)}{\partial x \partial y} = f(x,y)

边缘分布

二元随机变量(X,Y)(X,Y)作为一个整体,具有分布函数F(x,y)F(x,y)
XX和YY也各自有分布函数,记作FX(x),FY(y)F_X(x), F_Y(y),依次称为二维随机变量(X,Y)(X,Y)关于XX和YY的边缘分布函数

FX(x)=P(X≤x)=P(X≤x,Y<∞)=F(x,∞)FY(y)=P(Y≤y)=P(X<∞,Y≤y)=F(∞,x)\begin{aligned} F_X(x) &= P(X \leq x) = P(X \leq x, Y < \infty) = F(x, \infty) \\ F_Y(y) &= P(Y \leq y) = P(X < \infty, Y \leq y) = F(\infty, x) \end{aligned}

离散型随机变量边缘分布

FX(x)=F(x,∞)=∑xi≤x∑j=1∞pijF_X(x) = F(x, \infty) = \sum_{x_i \leq x}\sum^\infty_{j=1}p_{ij}

可得

P(X=xi)=∑j=1∞pij,i=1,2,⋯P(Y=yi)=∑i=1∞pij,j=1,2,⋯\begin{aligned} P(X = x_i) &= \sum^\infty_{j=1}p_{ij}, \quad i=1,2,\cdots \\ P(Y = y_i) &= \sum^\infty_{i=1}p_{ij}, \quad j=1,2,\cdots \end{aligned}

记

pi⋅=∑j=1∞pij=P(X=xi),i=1,2,⋯p⋅j=∑i=1∞pij=P(Y=yi),j=1,2,⋯\begin{aligned} p_{i \cdot} &= \sum^\infty_{j=1}p_{ij} = P(X = x_i), \quad i=1,2,\cdots \\ p_{\cdot j} &= \sum^\infty_{i=1}p_{ij} = P(Y = y_i), \quad j=1,2,\cdots \end{aligned}

分别称pi⋅p_{i \cdot}和p⋅jp_{\cdot j}为(X,Y)(X,Y)关于XX和关于YY的边缘分布律

连续型随机变量边缘分布

FX(x)=F(x,∞)=∫−∞x[∫∞∞f(x,y)dy]dxF_X(x) = F(x, \infty) = \int^x_{-\infty}\left [\int^\infty_\infty f(x,y)dy\right ]dx

可得

fX(x)=∫−∞∞f(x,y)dyfY(y)=∫−∞∞f(x,y)dx\begin{aligned} f_X(x) &= \int^\infty_{-\infty}f(x,y)dy \\ f_Y(y) &= \int^\infty_{-\infty}f(x,y)dx \end{aligned}

分别称fX(x)f_X(x)和fY(y)f_Y(y)为(X,Y)(X,Y)关于XX和关于YY的边缘概率密度

条件分布

二维离散型随机变量条件分布

设(X,Y)(X,Y)是二维离散型随机变量,其分布律为

P(X=xi,Y=yi)=pij,i,j=1,2,⋯P(X=x_i,Y=y_i) = p_{ij}, \quad i,j =1,2,\cdots

(X,Y)(X,Y)关于XX和关于YY的边缘分布律分别为

P(X=xi)=Pi⋅=∑j=1∞pij,i=1,2,⋯P(Y=yi)=P⋅j=∑j=1∞pij,j=1,2,⋯\begin{aligned} P(X = x_i) &= P_{i\cdot} = \sum^\infty_{j=1}p_{ij}, \quad i=1,2,\cdots \\ P(Y = y_i) &= P_{\cdot j} = \sum^\infty_{j=1}p_{ij}, \quad j=1,2,\cdots \end{aligned}

现在考虑在事件Y=yiY=y_i已发生的条件下X=xiX=x_i发生的概率,也就是求

P(X=xi∣Y=yi)=P(X=xi,Y=yi)P(Y=yi)=pijp⋅j,i=1,2,⋯P(X=x_i|Y=y_i) = \frac{P(X=x_i,Y=y_i)}{P(Y=y_i)} = \frac{p_{ij}}{p_{\cdot j}}, \quad i = 1,2,\cdots

  • P(X=xi∣Y=yi)≤0P(X=x_i|Y=y_i) \leq 0
  • ∑i=1∞P(X=xi∣Y=yi)=∑i=1∞pijp⋅j=1p⋅j∑i=1∞pij=pijp⋅j,i=1,2,⋯\sum^\infty_{i=1}P(X=x_i|Y=y_i) = \sum^\infty_{i=1}\frac{p_{ij}}{p_{\cdot j}} = \frac{1}{p_{\cdot j}}\sum^\infty_{i=1}p_{ij} = \frac{p_{ij}}{p_{\cdot j}}, \quad i=1,2,\cdots

在Y=yjY = y_j条件下随机变量XX的条件分布律

P(X=xi∣Y=yi)=P(X=xi,Y=yi)P(Y=yj)=pijp⋅j,i=1,2,⋯P(X = x_i|Y = y_i) = \frac{P(X = x_i, Y = y_i)}{P(Y = y_j)} = \frac{p_{ij}}{p_{\cdot j}}, \quad i=1,2,\cdots

在X=xiX = x_i条件下随机变量YY的条件分布律

P(Y=yi∣X=xi)=P(X=xi,Y=yi)P(X=xi)=pijpi⋅,j=1,2,⋯P(Y = y_i|X = x_i) = \frac{P(X = x_i, Y = y_i)}{P(X = x_i)} = \frac{p_{ij}}{p_{i\cdot}}, \quad j=1,2,\cdots

二维连续型随机变量条件分布

设二元随机变量(X,Y)(X,Y)的概率密度为f(x,y)f(x,y),(X,Y)(X,Y)关于YY的边缘概率密度为fY(y)f_Y(y),若对于固定的yy,fY(y)>0f_Y(y) > 0,则称f(x,y)fY(y)\frac{f(x,y)}{f_Y(y)}为在Y=yY=y的条件下XX的条件概率密度,记为

fX∣Y(x∣y)=f(x,y)fY(y)f_{X|Y}(x|y) = \frac{f(x,y)}{f_Y(y)}

称

∫−∞xfX∣Y(x∣y)dx=∫−∞xf(x,y)fY(y)dx\int^x_{-\infty} f_{X|Y}(x|y)dx = \int^x_{-\infty}\frac{f(x,y)}{f_Y(y)}dx

为在Y=yY=y的条件下XX的条件分布函数,记为P(X≤x∣Y=y)P(X \leq x | Y = y)或FX∣Y(x∣y)F_{X|Y}(x|y)

同理,称

∫−∞yfY∣X(y∣x)dy=∫−∞yf(y,x)fX(x)dy\int^y_{-\infty} f_{Y|X}(y|x)dy = \int^y_{-\infty}\frac{f(y,x)}{f_X(x)}dy

为在X=xX=x的条件下YY的条件分布函数,记为P(Y≤y∣X=x)P(Y \leq y | X = x)或FY∣X(y∣x)F_{Y|X}(y|x)

相互独立的随机变量

设F(x,y)F(x,y)及FX(x),FY(y)F_X(x),F_Y(y)分别是二维随机变量(X,Y)(X,Y)的分布函数及边缘函数,若对于所有x,yx,y有

P(X≤x,Y≤y)=P(X≤x)P(Y≤y)F(x,y)=FX(x)FY(y)\begin{aligned} P(X \leq x, Y \leq y) &= P(X \leq x)P(Y \leq y) \\ F(x,y) &= F_X(x)F_Y(y) \end{aligned}

连续型随机变量相互独立

设(X,Y)(X,Y)是连续型随机变量,f(x,y)f(x,y),fX(x)f_X(x),fY(y)f_Y(y)分布为(X,Y)(X,Y)的概率密度和边缘概率密度,则XX和YY相互独立的条件为

f(x,y)=fX(x)fY(y)f(x,y) = f_X(x)f_Y(y)

离散型随机变量相互独立

设(X,Y)(X,Y)是离散型随机变量,P(X=xi,Y=yj)P(X=x_i,Y=y_j),P(X=xi)P(X = x_i),P(Y=yi)P(Y = y_i)分布为(X,Y)(X,Y)的联合分布律和边缘分布律,则XX和YY相互独立的条件为

P(X=xi,Y=yj)=P(X=xi)P(Y=yi)P(X=x_i, Y=y_j) = P(X=x_i)P(Y=y_i)

总结

离散型随机变量 连续型随机变量
概率 P(X=xk)=pk,k=1,2,⋯P(X = x_k) = p_k, \quad k =1,2,\cdots f(x)f(x)
(分布/概率密度)函数 F(x)=P(X≤x),∞<x<∞F(x) = P(X \leq x), \quad \infty < x < \infty F(x)=∫−∞xf(t)dtF(x) = \int^x_{-\infty}f(t)dt
离散型二维随机变量 连续型二维随机变量
联合(分布/概率)函数 F(x,y)=P((X≤x)∪(Y≤y))=P(X≤x,Y≤y)F(x,y) = P((X \leq x) \cup (Y \leq y)) =P(X \leq x, Y \leq y) F(x,y)=∫−∞y∫−∞xf(u,v)du,dvF(x,y) = \int^y_{-\infty}\int^x_{-\infty}f(u,v)du,dv
边缘分布函数 pi⋅=∑j=1∞pij=P(X=xi),i=1,2,⋯p⋅j=∑i=1∞pij=P(Y=yi),j=1,2,⋯\begin{aligned}p_{i \cdot} = \sum^\infty_{j=1}p_{ij} = P(X = x_i), \quad i=1,2,\cdots\\p_{\cdot j} = \sum^\infty_{i=1}p_{ij} = P(Y = y_i), \quad j=1,2,\cdots\end{aligned} fX(x)=∫−∞∞f(x,y)dyfY(y)=∫−∞∞f(x,y)dx\begin{aligned}f_X(x) = \int^\infty_{-\infty}f(x,y)dy\\f_Y(y) = \int^\infty_{-\infty}f(x,y)dx\end{aligned}
条件分布 P(X=xi∣Y=yi)=P(X=xi,Y=yi)P(Y=yj)=pijp⋅j,i=1,2,⋯P(Y=yi∣X=xi)=P(X=xi,Y=yi)P(X=xi)=pijpi⋅,j=1,2,⋯\begin{aligned}P(X = x_i\vert Y = y_i) = \frac{P(X = x_i, Y = y_i)}{P(Y = y_j)} = \frac{p_{ij}}{p_{\cdot j}}, \quad i=1,2,\cdots\\P(Y = y_i\vert X = x_i) = \frac{P(X = x_i, Y = y_i)}{P(X = x_i)} = \frac{p_{ij}}{p_{i\cdot}}, \quad j=1,2,\cdots\end{aligned} ∫−∞xfX∣Y(x∣y)dx=∫−∞xf(x,y)fY(y)dx∫−∞yfY∣X(y∣x)dy=∫−∞yf(y,x)fX(x)dy\begin{aligned}\int^x_{-\infty} f_{X\vert Y}(x\vert y)dx = \int^x_{-\infty}\frac{f(x,y)}{f_Y(y)}dx\\\int^y_{-\infty} f_{Y\vert X}(y\vert x)dy = \int^y_{-\infty}\frac{f(y,x)}{f_X(x)}dy\end{aligned}
相互独立 P(X=xi,Y=yj)=P(X=xi)P(Y=yi)\begin{aligned}P(X=x_i, Y=y_j) = P(X=x_i)P(Y=y_i)\end{aligned} f(x,y)=fX(x)fY(y)f(x,y) = f_X(x)f_Y(y)

公式

把nn个物品,分配到x,y,zx, y, z三组的分法:

p=n!x!⋅y!⋅z!p = \frac{n!}{x!\cdot y!\cdot z!}

  • 1−P(A)=P(A‾)1 - P(A) = P(\overline{A})
  • 1−P(A∣B)=P(A‾∣B)1 - P(A|B) = P(\overline{A}|B)
  • P(A)=P(AB∪AB‾)=P(AB)+P(AB‾)P(A) = P(AB \cup A\overline{B}) = P(AB) + P(A\overline{B})
  • P(A∪B)=P(A)+P(B)−P(AB)P(A \cup B) = P(A) + P(B) - P(AB)